Réglages d’affichage
Impôts, taxes et synthèse budgétaire
Reconnaître les impôts que paie un ménage, calculer la TVA d'un achat, dresser le bilan d'une année et décider d'un projet chiffré.
Ce qui sera acquis à la fin du chapitre
- Distinguer un impôt direct d'un impôt indirect.
- Calculer la TVA d'un achat et le prix réellement payé.
- Dresser le bilan annuel d'un budget.
- Calculer un taux d'effort et le comparer au seuil réglementaire.
- Justifier une décision chiffrée sur un projet d'achat.
Séance 1
Les impôts et taxes du ménage
Objectifs : 1. Distinguer un impôt direct d'un impôt indirect. 2. Calculer la TVA d'un achat.
La situation
Maud regarde le ticket de caisse des courses du samedi. En bas, deux lignes qu'elle n'avait jamais lues : « TVA 5,5 % » et « TVA 20 % ».
Kevin sort son bulletin de paie : une ligne « prélèvement à la source, 42 € ».
Sur la table, l'avis de taxe foncière de la maison qu'ils envisagent d'acheter : 780 € par an.
Trois documents, trois impôts différents. Et il y en a un qu'ils paient sans jamais le voir.
DOC. 1 — Impôts directs et impôts indirects
Description écrite du document
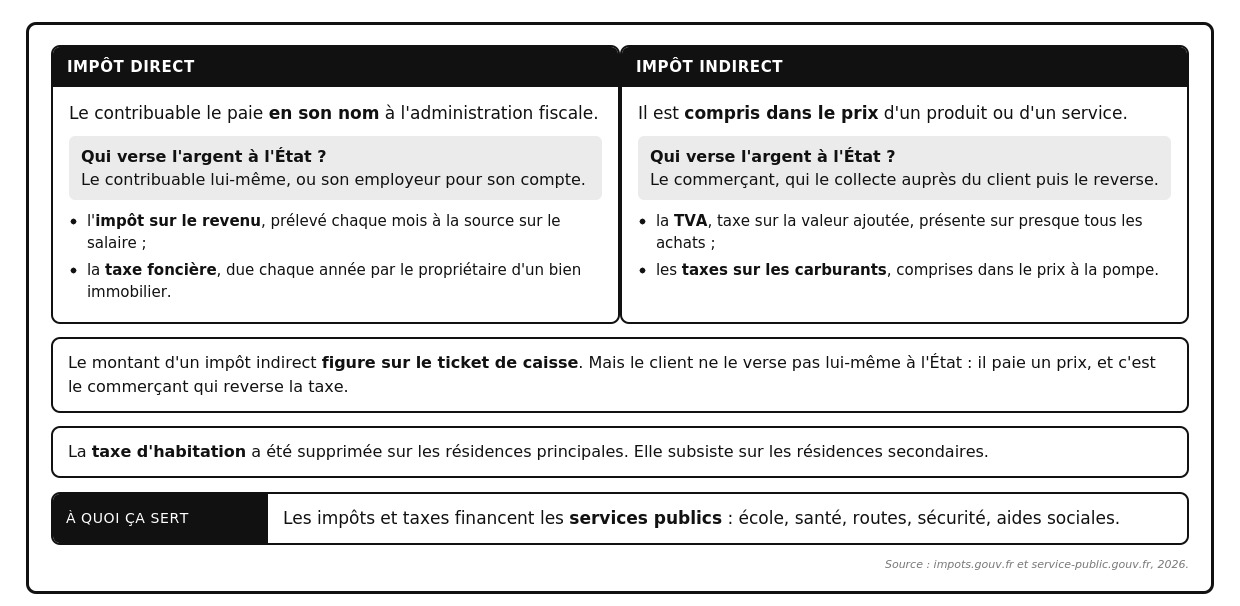
Document en deux encadrés, suivis de trois bandeaux. Premier encadré, l'impôt direct : le contribuable le paie en son nom à l'administration fiscale ; qui verse l'argent à l'État ? le contribuable lui-même, ou son employeur pour son compte ; exemples, l'impôt sur le revenu, prélevé chaque mois à la source sur le salaire, et la taxe foncière, due chaque année par le propriétaire d'un bien immobilier. Deuxième encadré, l'impôt indirect : il est compris dans le prix d'un produit ou d'un service ; qui verse l'argent à l'État ? le commerçant, qui le collecte auprès du client puis le reverse ; exemples, la TVA, taxe sur la valeur ajoutée, présente sur presque tous les achats, et les taxes sur les carburants, comprises dans le prix à la pompe. Premier bandeau : le montant d'un impôt indirect figure sur le ticket de caisse, mais le client ne le verse pas lui-même à l'État, il paie un prix et c'est le commerçant qui reverse la taxe. Deuxième bandeau : la taxe d'habitation a été supprimée sur les résidences principales, elle subsiste sur les résidences secondaires. Troisième bandeau, à quoi ça sert : les impôts et taxes financent les services publics, école, santé, routes, sécurité, aides sociales.
1. À partir de la situation et du document 1 :
| Impôt | Direct ou indirect |
|---|---|
| Le prélèvement à la source sur le salaire de Kevin | |
| La TVA du ticket de caisse de Maud | |
| La taxe foncière de la maison envisagée | |
| La taxe comprise dans le prix du carburant |
Un indice
Le critère de chaque famille est écrit en haut de son encadré, dans le document 1.
Le corrigé
- Impôt direct : le prélèvement à la source · la taxe foncière
- Impôt indirect : la TVA du ticket · la taxe sur le carburant
Explication
La démarche
Une seule question pour chaque impôt : le contribuable le paie-t-il en son nom, ou est-il compris dans un prix ?
L’erreur fréquente
Classer la TVA en impôt direct parce que le client la paie réellement. Ce n'est pas lui qui la verse à l'État.
Un indice
L'information est dans le deuxième encadré du document 1.
Le corrigé
- Un impôt indirect est compris dans le prix du produit : le client le paie en réglant son achat, et c'est le commerçant qui le reverse à l'État.
Explication
La démarche
Rapprocher deux choses : où se trouve l'impôt, et qui le verse à l'État.
L’erreur fréquente
Répondre « parce qu'il est caché ». L'impôt figure sur le ticket : ce n'est pas qu'il est caché, c'est qu'il est compris dans le prix.
Un indice
La liste figure dans le bandeau du bas du document 1.
Le corrigé
- L'école.
- La santé.
- Les routes.
Explication
La démarche
Relever veut dire recopier. Le document en cite cinq, trois suffisent.
L’erreur fréquente
Citer un service payant, comme un abonnement de téléphone. Un service public n'est pas vendu au client.
Le prélèvement à la source sur le salaire de Kevin
La TVA du ticket de caisse de Maud
La taxe foncière de la maison
Le corrigé
- Le prélèvement à la source sur le salaire de Kevin : L'employeur, pour le compte de Kevin
- La TVA du ticket de caisse de Maud : Le commerçant
- La taxe foncière de la maison : Le propriétaire
Explication
La démarche
distinguer celui qui supporte la charge de celui qui verse la somme à l'administration.
L’erreur fréquente
croire que celui qui paie est toujours celui qui verse. Pour la TVA, Maud paie, le commerçant verse.
DOC. 2 — Les taux de TVA et le ticket de caisse de Maud
Description écrite du document
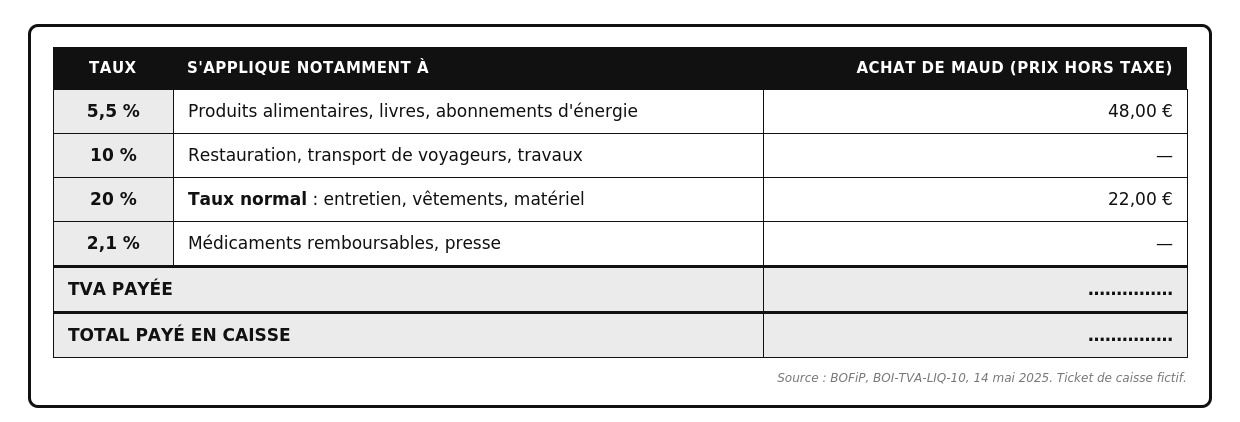
Tableau des taux de TVA, à trois colonnes : le taux, ce à quoi il s'applique, et l'achat de Maud en prix hors taxe. Taux de 5,5 pour cent : produits alimentaires, livres, abonnements d'énergie ; achat de Maud, 48 euros. Taux de 10 pour cent : restauration, transport de voyageurs, travaux ; aucun achat. Taux normal de 20 pour cent : entretien, vêtements, matériel ; achat de Maud, 22 euros. Taux de 2,1 pour cent : médicaments remboursables, presse ; aucun achat. Deux dernières lignes à compléter : la TVA payée, et le total payé en caisse.
2. À partir de la situation et du document 2 :
Alimentation, taux de 5,5 %
Entretien, taux de 20 %
Un indice
Les deux montants hors taxe figurent dans la dernière colonne du document 2.
Le corrigé
- Alimentation : 48 × 5,5 ÷ 100 = 2,64 €
- Entretien : 22 × 20 ÷ 100 = 4,40 €
Explication
La démarche
Pour chaque ligne, multiplier le montant hors taxe par le taux, puis diviser par 100.
L’erreur fréquente
Appliquer le taux de 20 % aux deux lignes. Chaque produit a son propre taux.
Rappel : TVA sur l'alimentation 2,64 € · TVA sur l'entretien 4,40 €.
Un indice
Les deux montants de TVA sont rappelés au-dessus de la consigne.
Le corrigé
- 2,64 + 4,40 = 7,04 €
Explication
La démarche
Additionner les deux TVA trouvées à la question 2.1.
L’erreur fréquente
Additionner les taux, 5,5 + 20, au lieu des montants.
Un indice
Le prix payé est le prix hors taxe augmenté de la TVA.
Le corrigé
- 48 + 22 + 7,04 = 77,04 €
Explication
La démarche
Additionner les deux montants hors taxe, puis ajouter la TVA totale.
L’erreur fréquente
Oublier d'ajouter la TVA et s'arrêter à 70 €. Le prix payé est toujours le prix toutes taxes comprises.
Un indice
Le montant mensuel figure dans la situation. Une année compte douze mois.
Le corrigé
- 42 × 12 = 504 €
Explication
La démarche
Multiplier le montant retenu chaque mois par le nombre de mois d'une année.
L’erreur fréquente
Diviser par 12 au lieu de multiplier. Le total de l'année est plus grand que celui d'un mois.
Rappel : le prélèvement à la source de Kevin représente 504 € par an. La taxe foncière de la maison envisagée est de 780 € par an.
Un indice
L'impôt sur le revenu continue d'être prélevé, que le ménage soit locataire ou propriétaire.
Le corrigé
- En devenant propriétaires, Kevin et Maud paieraient en plus une taxe foncière de 780 € par an, qui s'ajouterait à l'impôt sur le revenu déjà prélevé sur le salaire de Kevin.
Explication
La démarche
Un propriétaire paie la taxe foncière en plus de son impôt sur le revenu. Les deux impôts s'additionnent.
L’erreur fréquente
Croire que la taxe foncière remplace l'impôt sur le revenu. Elle s'y ajoute.
Le lexique de la séance 1
- Impôt direct
- Impôt payé directement par le contribuable à l'administration fiscale, en son nom.
- Impôt indirect
- Impôt compris dans le prix d'un produit, reversé à l'État par le commerçant.
- TVA
- Taxe sur la valeur ajoutée, présente sur presque tous les achats.
Vocabulaire d’appui
- Prélèvement à la source
- Impôt sur le revenu retenu chaque mois sur le salaire.
- Taxe foncière
- Impôt annuel dû par le propriétaire d'un bien immobilier.
- Prix TTC
- Prix toutes taxes comprises, affiché en rayon.
- Contribuable
- Personne qui paie l'impôt.
- Reverser
- Transmettre à l'État une somme perçue auprès du client.
Auto-évaluation de la séance 1
1. La TVA est un impôt direct. Répondre en cochant une case.
Le corrigé. Faux
Explication. Elle est comprise dans le prix : c'est le commerçant qui la reverse à l'État.
2. Indiquer qui paie la taxe foncière, en cochant une seule case.
Le corrigé. Le propriétaire
Explication. Elle est due chaque année par le propriétaire d'un bien immobilier.
3. Indiquer le prélèvement qui n'est pas un impôt indirect, en cochant une seule case.
Le corrigé. Le prélèvement à la source
Explication. Il est retenu directement sur le salaire, au nom du contribuable.
4. Indiquer le taux normal de TVA, en cochant une seule case.
Le corrigé. 20 %
Explication. Il s'applique par défaut à tout ce qui ne relève pas d'un taux réduit.
5. Expliquer à quoi servent les impôts et taxes, en rédigeant une phrase.
Le corrigé. Ils financent les services publics : école, santé, routes, sécurité, aides sociales.
Explication. Ce sont des services dont tout le monde bénéficie sans les payer au moment où on les utilise.
Score : —
Séance 2
Le bilan annuel et la décision
Objectifs : 1. Dresser le bilan annuel d'un budget. 2. Justifier une décision chiffrée sur un projet d'achat.
La situation
Kevin et Maud vivent en location. Ils relèvent leurs comptes du mois : ce qui entre, ce qui sort, ce qu'ils mettent de côté.
Ils remboursent déjà un crédit auto, et ils envisagent d'acheter une maison. La banque leur a communiqué la mensualité du prêt et le montant de la taxe foncière.
Avant de répondre à la banque, ils veulent voir ce que cela donne sur une année entière.
DOC. 3 — Le budget de Kevin et Maud
Description écrite du document
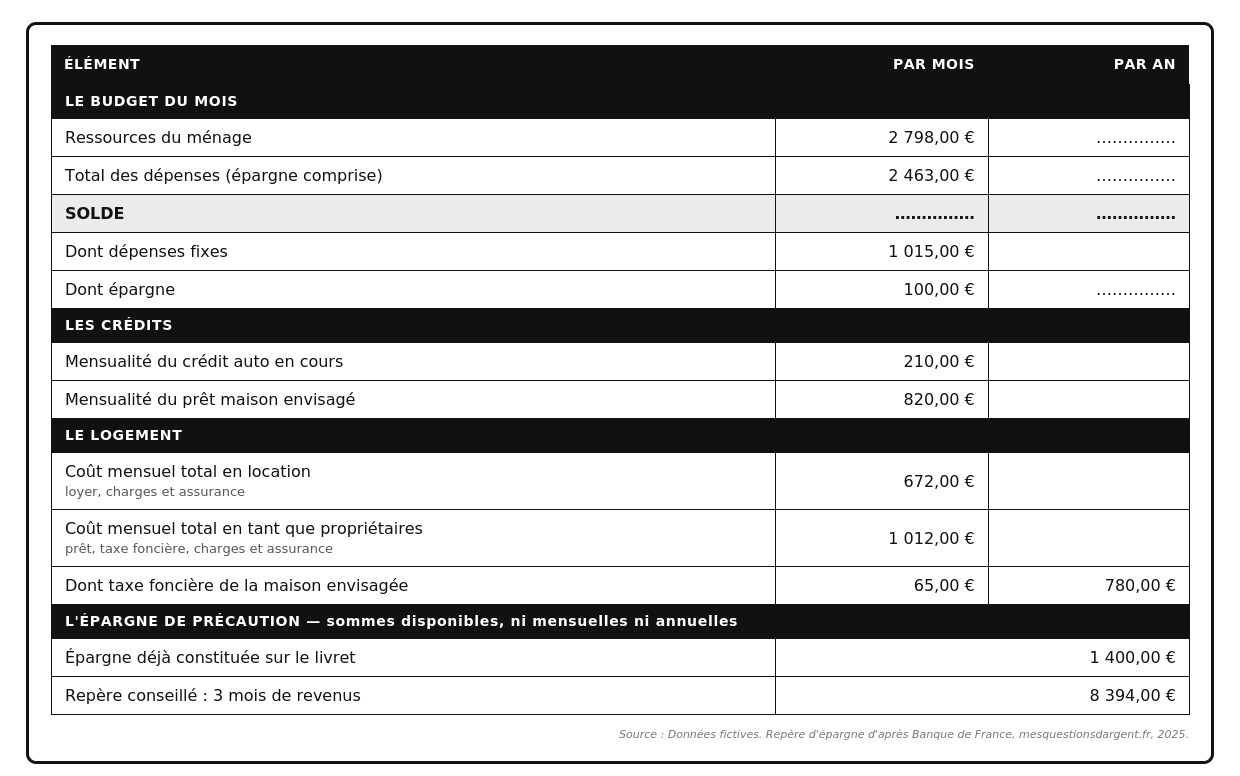
Tableau du budget de Kevin et Maud, à trois colonnes : l'élément, le montant par mois, le montant par an. Quatre parties. Le budget : ressources du ménage, 2 798 euros par mois, montant annuel à compléter ; total des dépenses, épargne comprise, 2 463 euros par mois, montant annuel à compléter ; solde, à compléter par mois et par an ; dont dépenses fixes, 1 015 euros par mois ; dont épargne, 100 euros par mois, montant annuel à compléter. Les crédits : mensualité du crédit auto en cours, 210 euros ; mensualité du prêt maison envisagé, 820 euros. Le logement : coût réel du logement actuel en location, 672 euros par mois ; coût du logement en tant que propriétaires, 1 012 euros par mois ; taxe foncière de la maison envisagée, 65 euros par mois et 780 euros par an. L'épargne de précaution : épargne déjà constituée sur le livret, 1 400 euros ; repère conseillé de trois mois de revenus, 8 394 euros.
1. À partir du document 3 :
Ressources
Dépenses
Épargne
Un indice
Les trois montants mensuels figurent dans la première partie du document 3.
Le corrigé
- Ressources : 2 798 × 12 = 33 576 €
- Dépenses : 2 463 × 12 = 29 556 €
- Épargne : 100 × 12 = 1 200 €
Explication
La démarche
Multiplier chaque montant mensuel par douze, le nombre de mois d'une année.
L’erreur fréquente
Additionner les trois montants mensuels avant de multiplier. Chaque ligne se traite à part.
Un indice
Le solde est la différence entre les ressources et les dépenses.
Le corrigé
- 2 798 − 2 463 = 335 €
Explication
La démarche
Retirer aux ressources le total des dépenses. Le calcul se fait toujours dans ce sens.
L’erreur fréquente
Inverser les deux termes et obtenir un nombre négatif.
Rappel : ressources annuelles 33 576 € · dépenses annuelles 29 556 €.
Un indice
Les deux montants annuels sont rappelés au-dessus de la consigne.
Le corrigé
- 33 576 − 29 556 = 4 020 €
Explication
La démarche
Même opération que pour le solde mensuel, mais sur les montants de l'année.
L’erreur fréquente
Soustraire un montant mensuel d'un montant annuel dans la même opération. Les deux termes doivent porter sur la même durée.
Un indice
Le solde mensuel a été trouvé à la question 1.2.
Le corrigé
- 335 × 12 = 4 020 €
Explication
La démarche
Le résultat doit être identique à celui de la question 1.3. Deux chemins, un seul total : c'est ce qui prouve que le bilan est juste.
L’erreur fréquente
Conclure trop vite que les deux résultats sont forcément égaux sans les comparer.
DOC. 4 — La règle du crédit immobilier
Description écrite du document
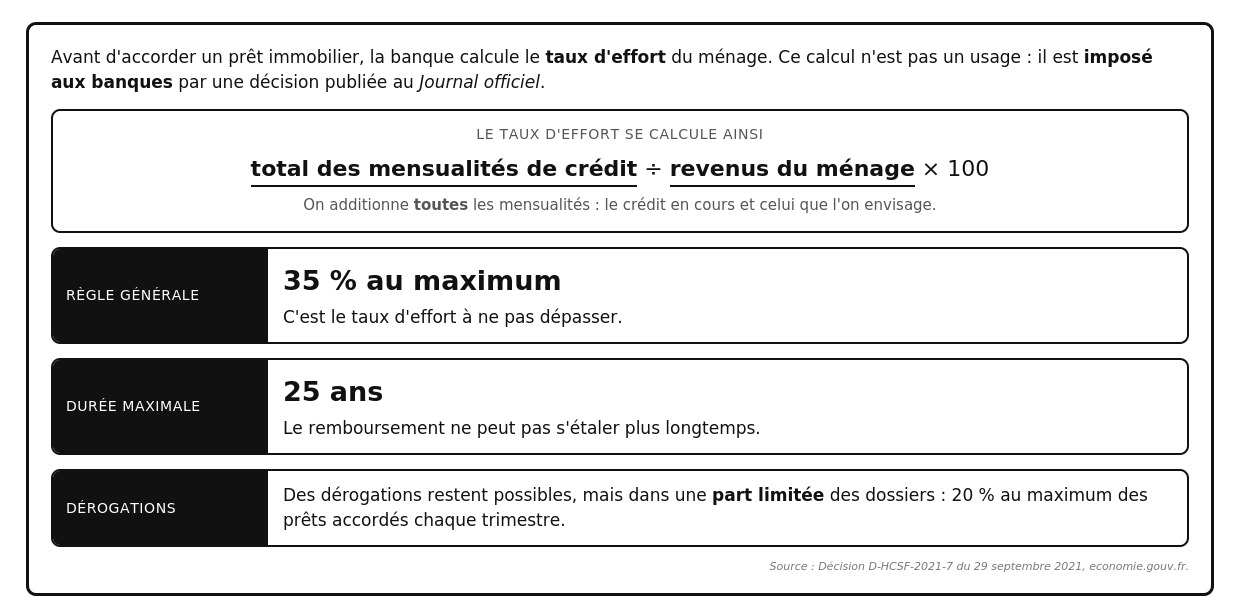
Document sur la règle du crédit immobilier. En haut : avant d'accorder un prêt immobilier, la banque calcule le taux d'effort du ménage ; ce calcul n'est pas un usage, il est imposé aux banques par une décision publiée au Journal officiel. Encadré du calcul : le taux d'effort se calcule ainsi, total des mensualités de crédit divisé par les revenus du ménage, multiplié par cent ; on additionne toutes les mensualités, le crédit en cours et celui que l'on envisage. Premier bandeau, règle générale : 35 pour cent au maximum, c'est le taux d'effort à ne pas dépasser. Deuxième bandeau, durée maximale : 25 ans, le remboursement ne peut pas s'étaler plus longtemps. Troisième bandeau, dérogations : des dérogations restent possibles, mais dans une part limitée des dossiers, 20 pour cent au maximum des prêts accordés chaque trimestre.
2. À partir des documents 3 et 4 :
Rappel : mensualité du crédit auto 210 € · mensualité du prêt envisagé 820 € · ressources 2 798 €.
Un indice
La formule du taux d'effort figure dans l'encadré du haut du document 4.
Le corrigé
- (210 + 820) ÷ 2 798 × 100 = 1 030 ÷ 2 798 × 100 = 36,8 %
Explication
La démarche
Additionner toutes les mensualités, diviser par les revenus, multiplier par 100.
L’erreur fréquente
Oublier le crédit auto en cours. Le document 4 dit d'additionner toutes les mensualités.
Un indice
La règle générale et les dérogations figurent dans les bandeaux du document 4.
Le corrigé
- Le dossier dépasse la règle générale de 35 % : le prêt ne peut être accordé que par dérogation.
Explication
La démarche
Comparer le taux calculé à la règle générale de 35 % fixée par la décision.
L’erreur fréquente
Conclure à un refus définitif. Le document 4 précise que des dérogations restent possibles.
Un indice
Sans le crédit auto, il ne reste qu'une seule mensualité à compter.
Le corrigé
- 820 ÷ 2 798 × 100 = 29,3 %
Explication
La démarche
Reprendre le même calcul, en ne gardant que la mensualité du prêt envisagé.
L’erreur fréquente
Retirer 210 € des revenus au lieu de les retirer des mensualités.
Rappel : coût du logement actuel 672 € par mois · coût en tant que propriétaires 1 012 € par mois.
Un indice
Les deux montants sont rappelés au-dessus de la consigne.
Le corrigé
- 1 012 − 672 = 340 €
Explication
La démarche
Retirer le coût actuel au coût futur.
L’erreur fréquente
Additionner les deux montants au lieu de les soustraire.
Un indice
Le solde mensuel a été trouvé à la question 1.2, le surcoût à la question 2.4.
Le corrigé
- 335 − 340 = −5 €
Explication
La démarche
Retirer le surcoût au solde actuel.
L’erreur fréquente
S'arrêter devant un résultat négatif en pensant s'être trompé. Un solde négatif est un résultat possible.
Un indice
Un solde négatif veut dire que les dépenses dépassent les ressources.
Le corrigé
- Les dépenses mensuelles dépasseraient les ressources de 5 € : le budget serait déficitaire.
Explication
La démarche
Un solde négatif signifie que les dépenses dépassent les ressources. Le dire avec le montant de l'écart.
L’erreur fréquente
Répondre « ils n'ont plus d'argent ». Le ménage a des ressources, et 1 400 € d'épargne : c'est le budget du mois qui devient déficitaire.
3. À partir de tout ce qui précède :
Un indice
Les chiffres des questions 2.1 à 2.6 servent à défendre la décision choisie.
Le corrigé
- Aucune case n'est fausse en elle-même. C'est la justification de la question 3.2 qui est évaluée.
Explication
La démarche
Choisir une décision, puis la défendre. Ce n'est pas la case qui est notée, c'est ce qui la soutient.
L’erreur fréquente
Cocher deux cases.
Rappel : taux d'effort avec le crédit auto 36,8 % · sans le crédit auto 29,3 % · solde après achat −5 € · épargne constituée 1 400 € pour un repère de 8 394 €.
Un indice
Les chiffres utilisables sont rappelés au-dessus de la consigne.
Le corrigé
- Exemple pour « attendre la fin du crédit auto » : le taux d'effort atteindrait 36,8 %, au-dessus de la règle générale de 35 %. Le solde du budget tomberait à −5 €. Sans le crédit auto, le taux reviendrait à 29,3 %.
- Exemple pour « renoncer » : même sans le crédit auto, le coût du logement passerait de 672 € à 1 012 €, soit 340 € de plus par mois, et l'épargne de précaution de 1 400 € reste loin du repère de 8 394 €.
- Exemple pour « accepter maintenant » : le dépassement n'est que de 1,8 point, le solde négatif n'est que de 5 €, et des dérogations existent pour une part des dossiers.
Explication
La démarche
Énoncer la décision choisie, puis l'appuyer sur trois chiffres exacts qui la soutiennent. Les trois décisions se défendent avec les mêmes chiffres, employés autrement.
L’erreur fréquente
Donner un avis sans chiffre, ou citer un chiffre sans dire ce qu'il démontre.
Le lexique de la séance 2
- Bilan annuel
- Total des ressources et des dépenses d'un ménage sur douze mois.
- Taux d'effort
- Part des revenus consacrée au remboursement des crédits.
- Arbitrage budgétaire
- Choix entre deux dépenses lorsque le budget ne permet pas les deux.
Vocabulaire d’appui
- Contrôle de cohérence
- Vérification qu'un total annuel correspond bien à douze fois le total mensuel.
- Mensualité
- Somme payée chaque mois pour rembourser un crédit.
Auto-évaluation de la séance 2
1. Un solde mensuel de 335 € correspond à 4 020 € sur l'année. Répondre en cochant une case.
Le corrigé. Vrai
Explication. 335 × 12 = 4 020. Le contrôle de cohérence confirme le bilan.
2. Indiquer la règle générale de taux d'effort que les banques doivent respecter, en cochant une seule case.
Le corrigé. 35 %
Explication. C'est la règle générale fixée par la décision du HCSF du 29 septembre 2021.
3. Indiquer l'élément qui n'apparaît pas dans le budget d'un locataire, en cochant une seule case.
Le corrigé. La taxe foncière
Explication. Elle est due par le propriétaire du bien, pas par l'occupant.
4. Indiquer ce qu'il faut vérifier avant d'accepter un prêt immobilier, en cochant plusieurs cases.
Le corrigé. Le taux d'effort, Le solde du budget après l'achat, L'épargne de précaution disponible
Explication. Les trois premiers sont des critères financiers. Le nombre de pièces relève du confort.
5. Expliquer ce qu'est un arbitrage budgétaire, en rédigeant une phrase.
Le corrigé. C'est le choix entre deux dépenses lorsque le budget ne permet pas les deux.
Explication. Arbitrer, c'est renoncer à quelque chose pour en obtenir une autre.
Score : —